Viktigaste slutsatserna
- Gör en fullständig inventering minst inför bokslutet och vid kontroller av det finansierade lagret. I den dagliga driften lönar det sig att stämma av hela lagret en gång i månaden och bilar utanför anläggningen en gång i veckan.
- Utgångspunkten är ett registerutdrag som fryses vid en bestämd tidpunkt. Bilarnas förflyttningar under inventeringen registreras separat.
- Identifiera varje bil med VIN-numret direkt på fordonet. Registrera för varje bil placering, mätarställning med foto, skador, nycklar och dokument.
- Bilar under transport, på verkstad, på provkörning eller på en annan filial registreras som ej närvarande, med underlag som styrker var de finns. Kommissionsbilar hålls åtskilda från de egna.
- Varje differens får en förklaring, en ansvarig person och en godkänd åtgärd. Det ursprungliga utdraget och inventeringsresultatet sparas. Protokollet skrivs under av den som genomförde inventeringen och av den som ansvarar för lagret.
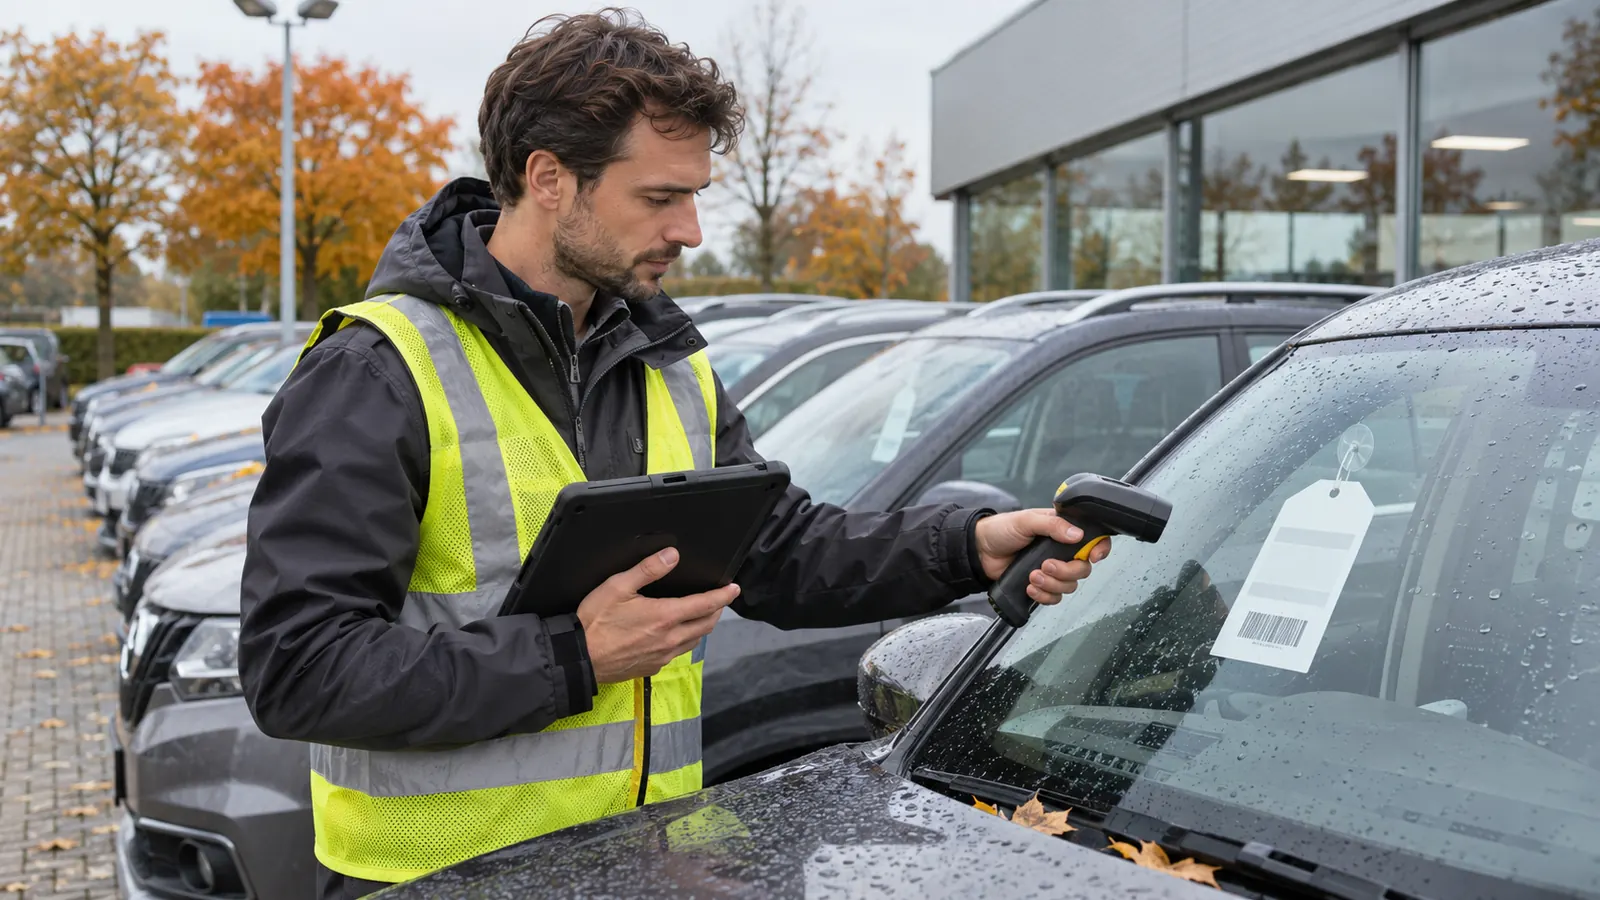
Inventering av billagret jämför registret med vilka bilar företaget faktiskt har, var de står och i vilket skick de är. Det räcker inte att räkna bilarna på parkeringen. En del av lagret är under rekonditionering, på en annan filial eller hos en kund på provkörning. På området står å andra sidan bilar som inte tillhör företaget. Ett fel i inventeringslistan syns i bokslutet, vid kontrollen av det finansierade lagret och när säljaren inte hittar bilen som utlovats till en kund.
När och hur ofta ska du inventera billagret?
Minimikraven bestäms av lagstadgade och avtalade tidpunkter. I Tyskland kräver § 240 stycke 2 HGB att en inventarieförteckning upprättas vid slutet av varje räkenskapsår. Även redovisningsreglerna i andra länder kopplar i regel inventeringen till bokslutet, och materiella tillgångar kontrolleras genom fysisk inventering.
Utöver redovisningsreglerna gäller avtalen om lagerfinansiering. Stellantis Financial Services i Tyskland anger till exempel regelbundna kontroller av finansierade lagerbilar direkt hos bilhandlarna. Inventeringslistan skiljer därför även ut bilar som ingår i lagerfinansieringen.
En kontroll per år är dock för lite för verksamheten. En felregistrerad flytt mellan filialer går att förklara efter en vecka, men inte efter flera månader. Ett beprövat internt upplägg ser ut så här:
| Situation | Rekommenderat upplägg | Vad kontrollen ska fånga |
|---|---|---|
| Mottagande, utlämning eller flytt av en bil | Vid varje förflyttning | VIN-nummer, plats, tid och den person som tog emot bilen |
| Bilar utanför sin vanliga plats | Riktad kontroll en gång i veckan | Bilar på verkstad, på provkörning, på externa parkeringar och mellan filialer |
| Hela lagret | Fullständig avstämning en gång i månaden | Att listan stämmer med det fysiska läget och underlag för bilar som inte är på plats |
| Bokslut | Enligt reglerna i respektive land | Underlag för inventering av tillgångar och reglering av differenser |
| Kontroll av finansierat lager | Enligt avtalet med finansiären | Att de finansierade bilarna finns och var de står |
| Byte av lageransvarig eller misstanke om förlust | Extra inventering av berörd del av lagret | Läget vid överlämningen av ansvaret eller vid incidenten |
Steg 1: bestäm omfattning och ansvar
I uppdraget för inventeringen ingår alla filialer, utomhusytor, hyrda parkeringar och externa platser där lagerbilar står. Utse för varje plats en person som ser till att det finns tillgång till bilar, nycklar och dokument.
| Roll | Ansvar |
|---|---|
| Inventeringsansvarig | Fastställer omfattning, avgörande tidpunkt och hur differenser ska stängas |
| Medarbetare vid fysisk kontroll | Registrerar det konstaterade läget och bifogar foton och dokument |
| Ansvarig för lager eller filial | Ger tillgång till bilarna och förklarar deras förflyttningar |
| Försäljning och verkstad | Lämnar underlag om körningar, rekonditionering, reparationer och utlämningar |
| Ekonomi | Jämför inventeringslistan med bokföringen och bokför godkända rättelser |
Låt någon annan än den som normalt registrerar lagerförflyttningarna göra den fysiska kontrollen. På en mindre anläggning där det inte går godkänner chefen differenserna i efterhand.
Steg 2: ta fram ett registerutdrag vid en bestämd tidpunkt
Utgångslistan visar läget vid ett bestämt datum och klockslag. Spara den i ursprungligt skick och ersätt den inte under inventeringen med en löpande uppdaterad export. Annars kan du inte avgöra om en differens beror på fel i registret eller på att bilen flyttats senare.
Ta för varje bil fram minst följande uppgifter:
| Område | Uppgifter i utdraget |
|---|---|
| Identifiering | VIN-nummer, internt lagernummer, märke och modell |
| Ägande och finansiering | Egen eller anförtrodd bil, koppling till lagerfinansiering |
| Placering | Filial, parkering, zon eller extern plats |
| Driftstatus | Under transport, under rekonditionering, på verkstad, på provkörning, klar för försäljning, reserverad, väntar på leverans |
| Senaste förflyttning | Datum, plats och tillhörande inleverans, utlämning eller annan registrering |
| Tillbehör och dokumentation | Registrerade nycklar, dokument och utrustning som hör till bilen |
| Kopplade register | Köpe- eller kommissionsavtal, arbetsorder, försäljningsdokument |
I Omnetic DMS Core arbetar alla moduler mot en gemensam post för bil, kund, order och pengar. Uppgifterna behöver därför inte föras över mellan försäljning, verkstad och ekonomi. Utdraget för inventeringen kommer från en enda källa, och separata listor behöver inte slås ihop.
VIN-numret identifierar bilen. Placering, ägande och försäljningsstatus är separata uppgifter. Markeringen ”reserverad” säger varken var bilen står eller vem den tillhör.
Steg 3: bestäm hur förflyttningar hanteras under kontrollen
Det enklaste är att gå igenom varje zon när inga bilar flyttas därifrån. Om verksamheten pågår registrerar du för varje förflyttning VIN-nummer, tid, från- och tillplats och ansvarig person.
En bil som under inventeringen åker från filialen till verkstaden får inte försvinna från en lista och dyka upp på en annan utan koppling. Av registreringen av förflyttningen måste det framgå var bilen stod vid den avgörande tidpunkten.
Bilar som tas emot efter den avgörande tidpunkten registreras på en separat lista. Detsamma gäller senare utlämningar. Kontrollen kan göras stegvis per zon eller filial, men resultatet avser alltid samma utgångsläge.
Steg 4: gör en fysisk kontroll av varje bil
Gör den fysiska kontrollen av billagret hos bilhandlaren zon för zon på parkeringen, inte i den ordning bilarna står i listan. Bara så fångar teamet även en bil som inte finns i registret alls.
Identifiera bilen med VIN-numret direkt på fordonet. Registreringsskylt, bricka med internt nummer eller streckkod ersätter det inte: en felaktigt kopplad bricka skulle föra in felet i inventeringslistan. Externa revisioner av lagerfordon arbetar på samma sätt. De identifierar bilen med VIN-numret, bedömer synliga skador, fotograferar mätaren och tar för bilar som inte är på plats emot underlag om var de finns.
Vad ska registreras för varje bil?
- VIN-nummer och placering: VIN-numret avläst på bilen och platsen där bilen står.
- Mätarställning: aktuell uppgift med foto.
- Skick och skador: nya repor och skador på kaross eller interiör jämfört med den senaste registreringen.
- Nycklar: antal och förvaringsplats, kopplade till VIN-numret. Den andra uppsättningen kan till exempel ligga i ett kassaskåp.
- Dokument: om de finns vid bilen eller var de förvaras enligt registret.
- Kopplad utrustning: till exempel laddkabel, hjulsats eller andra tillbehör som är registrerade på bilen.
- Kontrollens förlopp: datum, tid och medarbetarens namn.
Noteringen ”dokument saknas” är felaktig om dokumenten förvaras registrerade på kontoret. En nyckel som inte finns vid bilen behöver inte heller vara borttappad. Inventeringslistan skiljer mellan en post som saknas och en post som förvaras någon annanstans.
I appen CarAudit går medarbetaren igenom kontrollen direkt vid bilen, online och offline, så att den kan slutföras även på en extern parkering utan täckning. Appen leder medarbetaren genom en inställd checklista, läser VIN-numret från ett foto av typskylten och ritar in skadorna på en karosskarta med foton. Protokollet sparas på bilens post i DMS Core, och fynden kan omvandlas till rekonditioneringsuppgifter.
Steg 5: registrera bilar som inte är på plats
En bil som inte är på plats behöver mer än noteringen ”troligen på verkstaden”. Registreringen anger placering, skälet till frånvaron, ansvarig person och det dokument som förklarar läget.
| Bilens status | Underlag för inventeringen | Hur statusen markeras |
|---|---|---|
| Under transport till anläggningen | Inköps- och transportdokument, kvitto på överlämning till transportören | Under transport; om bilen redan ingår i lagret avgör ekonomi utifrån inköpsdokumenten |
| På extern verkstad eller rekonditionering | Arbetsorder eller mottagningsbekräftelse med VIN-nummer | Utanför kontrollplatsen, placering styrkt med dokument |
| På provkörning | Registrering av utlämning med VIN-nummer, ansvarig person och planerad återkomst | Tillfälligt utlämnad |
| På annan filial eller extern parkering | Bekräftelse från medarbetare på plats och registrering av flytten | Annan plats, utan dubbelräkning |
| I kommission | Koppling till ägaren och kommissionsdokumentationen | Anförtrodd bil, åtskild från egna bilar |
| Såld, väntar på leverans | Försäljningsdokument och leveransstatus | Fysiskt på plats; om den ska redovisas i lagret eller bland sålda bilar avgör ekonomi utifrån försäljningsdokumenten |
Spara bekräftelsen på var en frånvarande bil finns separat från registreringen av den fysiska kontrollen. Dokumentet förklarar varför bilen saknas. Det får dock inte ge intryck av att medarbetaren personligen har sett den.
Använd samma statusbeteckningar på alla filialer i en återförsäljargrupp. Statusen ”överförd” på den avsändande filialen och statusen ”ej mottagen” på den mottagande filialen måste höra till en och samma spårbara flytt.
Steg 6: jämför inventeringslistan med registret åt båda hållen
Jämförelsen har två delar:
- För varje bil i registret finns en registrering från kontrollen eller en förklaring till varför bilen inte är på plats.
- För varje bil som hittats finns en post i registret eller en förklaring till varför den inte hör hemma i lagerregistret.
Den andra delen avslöjar en oregistrerad inleverans, ett dubblettkort för en bil eller en kundbil som av misstag räknats in i försäljningslagret.
| Iakttagelse | Vad som förklarar differensen | Åtgärd |
|---|---|---|
| En bil på listan saknas på parkeringen | Öppen order hos en extern verkstad | Komplettera placering och koppling till ordern |
| Samma VIN-nummer är registrerat på flera filialer | Ofullständig flytt | Rätta kopplingen till filialen och behåll historiken |
| Bilen står på området men finns inte i utdraget | Inleverans som ännu inte registrerats | Ta fram inleveransdokumenten och registrera inleveransen efter godkännande |
| Mätaren visar mer än bilkortet | Provkörning eller körning till verkstaden | Komplettera med aktuell uppgift och koppling till förflyttningen |
| Bilen har en ny skada | Skillnad mot tidigare foton | Registrera fyndet och tilldela åtgärden till en ansvarig person |
Registrera en avvikelse först som en iakttagelse. En saknad bil betyder inte automatiskt en förlust: det kan röra sig om en oregistrerad utlämning eller flytt. En rättelse av filialen på bilkortet är en operativ ändring, inte en redovisningsmässig inventeringsdifferens.
Steg 7: stäng differenserna och godkänn rättelserna
Varje differens har en egen post med VIN-nummer, beskrivning, foton eller dokument, ansvarig person och datum för åtgärd. Differensen är stängd först när orsaken är känd och den godkända åtgärden är genomförd.
Håll operativa rättelser, till exempel ändrad placering, åtskilda från redovisningsmässiga. Ekonomi får en lista över differenserna och tillhörande dokument, inte en ny export där den ursprungliga avvikelsen inte längre syns.
Reglerna för hur differenser regleras skiljer sig mellan länderna. Som regel bokförs inventeringsdifferenser i den räkenskapsperiod vars läge inventeringen kontrollerar. Tidpunkten för att lämna över differenserna till ekonomi är därför kopplad till bokslutet.
Lämna omedelbart över en oförklarad frånvaro av en bil eller misstanke om obehörig utlämning till ledningen. Låt de ursprungliga registreringarna och dokumenten vara oförändrade.
Steg 8: upprätta slutprotokollet
Protokollet avslutar inventeringen av fordonslagret som helhet. Det innehåller:
- inventeringens omfattning och avgörande tidpunkt;
- det registerutdrag som användes;
- de personer som genomförde och godkände kontrollen;
- en lista över fysiskt kontrollerade bilar;
- en lista över frånvarande bilar med bifogade dokument;
- konstaterade differenser, hur de åtgärdats och öppna ärenden;
- kopplingen till rättelser i registret och bokföringen.
Underskrifterna fastställer ansvaret för det utförda arbetet. Inventeringslistan innehåller därför oftast en underskrift av den person som ansvarar för de konstaterade uppgifterna och av den person som ansvarar för att inventeringen genomförts.
Spara underlaget så att det går att hitta både per inventering och per VIN-nummer. Efter rättelsen måste det synas vad den ursprungliga uppgiften var, vad som ändrades och vem som godkände ändringen.
Det här ska du se upp med
En inventering misslyckas främst när teamet bara arbetar med det som registret visar. De vanligaste misstagen är:
- Kommissionsbilar i listan över egna bilar. De övervärderar lagret och det lagervärde som ekonomi och finansiären räknar med. Fyll därför i ägandet för varje bil innan du stämmer av mot verkligheten.
- Nycklar som ett antal. Uppgiften ”48 nycklar i kassaskåpet” säger ingenting. En saknad nyckel upptäcks då först vid leveransen av bilen till kunden. Registrera varje nyckel mot VIN-numret.
- Foton utan datum och fotograf. En bild av mätaren eller en skada utan tid och medarbetarens namn bevisar inte när den togs. Vid en tvist med transportören eller kunden har den då ingen tyngd.
- Inventering som teknisk besiktning. Inventeringslistan fångar det synliga skicket. Felsökning hanteras i en separat arbetsorder, annars drar inventeringen ut över flera dagar.
Omnetic kopplar ihop kontrollen av bilen med det operativa registret och bokföringen
Hos många bilhandlare ser inventeringen likadan ut: en export från DMS, en utskriven lista, foton i telefonerna, ett kalkylark med differenser och bokföringen i ännu ett system. Varje överföring ger utrymme för fel. Omnetic ersätter de här separata systemen, kalkylarken och pappersarbetet med en molnplattform som också fungerar på surfplatta och mobil. För inventeringen används följande delar:
- CarAudit leder kontrollen direkt vid bilen, online och offline. Den läser VIN-numret från ett foto av typskylten, ritar in skador på en karosskarta med foton och sparar protokollet på bilens post. Fynden kan omvandlas till rekonditioneringsuppgifter.
- Omnetic DMS Core håller en gemensam post för bil, kund, order och pengar. Utdraget för inventeringen, kontrollens resultat och tillhörande dokument hör därför till samma bil, och ingen behöver föra över dem mellan systemen.
- Accounting kopplar verifikationer från försäljning, verkstad, lager och bank till bil, filial och order. Ekonomi ser därmed för varje differens vilken bil och vilken verifikation den hör till. Ett företag som vill behålla sitt eget redovisningssystem kan föra över bokföringsposter dit från Omnetic via en integration som avtalas för respektive marknad.
Boka en demo av Omnetic och gå igenom din egen inventering, från lagerutdraget till regleringen av differenserna.
Relaterade artiklar
- Kommissionsförsäljning av bil eller inköp? Skillnader i ansvar, avtal och registrering
- Rekonditionering av begagnad bil: i egen verkstad eller externt?
- Reservdelslager: så hittar du reservdelar utan rörelse och frigör bundet kapital
Vanliga frågor
Måste inventeringen göras av ett externt företag?
Den operativa inventeringen organiseras av det egna teamet. Extern kontroll följer främst av avtalet om lagerfinansiering: finansiären kontrollerar de finansierade bilarna enligt sina egna villkor, och den interna inventeringslistan ersätter inte den kontrollen. En väl genomförd inventering underlättar den dock, eftersom dokumenten för frånvarande bilar redan är förberedda.
Ingår demobilar och tjänstebilar i inventeringen?
Ja, om företaget har dem bland sina tillgångar eller i lagret. Registrera dem som en separat kategori. För de här bilarna är den aktuella mätarställningen särskilt viktig, eftersom körsträckan ökar varje dag och måste stämma med bilkortet före försäljningen.
Ska kundbilar som lämnats in på verkstaden finnas med i inventeringslistan?
När du går igenom området registrerar du dem som en separat kategori, så att de inte förväxlas med en oregistrerad inleverans till försäljningslagret. Registrera dem med koppling till kunden och arbetsordern, åtskilda från både egna bilar och kommissionsbilar till försäljning.
Källor
- https://www.gesetze-im-internet.de/hgb/__240.html
- https://www.stellantis-financial-services.de/einkaufsfinanzierung
- https://www.cebianet.cz/pub/web/cs/Sluzby/Detail/audit-skladovych-vozidel
- https://www.omnetic.com/se
- https://www.omnetic.com/se/dms-core
- https://www.omnetic.com/se/caraudit
- https://www.omnetic.com/se/bokforing