L'essentiel
- Réalisez un inventaire complet au minimum à la clôture des comptes et lors des contrôles du stock financé. En pratique, il est utile de rapprocher l'ensemble du stock une fois par mois et les véhicules hors site une fois par semaine.
- Le point de départ est une extraction du stock figée à un instant donné. Les mouvements de véhicules pendant l'inventaire sont enregistrés à part.
- Identifiez chaque véhicule par le VIN relevé sur la voiture. Pour chaque véhicule, consignez l'emplacement, le kilométrage avec photo, les dommages, les clés et les documents.
- Enregistrez les véhicules en transit, à l'atelier, en essai ou sur un autre site comme absents et joignez une pièce justifiant leur emplacement. Suivez les véhicules en dépôt-vente séparément de ceux de l'entreprise.
- Chaque écart reçoit une explication, un responsable et une correction validée. L'extraction d'origine et le résultat de l'inventaire restent archivés. Le procès-verbal est signé par la personne qui a réalisé l'inventaire et par le responsable du stock.
L'inventaire des véhicules en stock compare les données du système avec les voitures que l'entreprise possède réellement, l'endroit où elles se trouvent et leur état. Compter les voitures sur le parc ne suffit pas. Une partie du stock est en préparation, sur un autre site ou chez un client en essai. À l'inverse, des véhicules qui n'appartiennent pas à l'entreprise stationnent sur le site. Une erreur dans l'inventaire se répercute dans les comptes annuels, lors du contrôle du stock financé et au moment où un vendeur ne trouve pas la voiture promise à un client.
Quand faire l'inventaire des véhicules en stock et à quelle fréquence
Le minimum est fixé par les échéances légales et contractuelles. En Allemagne, l'article 240, paragraphe 2, du HGB exige l'établissement d'un inventaire à la fin de chaque exercice. Les règles comptables d'autres pays rattachent elles aussi en général l'inventaire à la clôture des comptes, et les biens corporels sont vérifiés par un inventaire physique.
À côté des règles comptables s'appliquent les contrats de financement du stock. Stellantis Financial Services en Allemagne, par exemple, prévoit des contrôles réguliers des véhicules en stock financés directement dans les concessions. L'inventaire distingue donc aussi les véhicules couverts par le financement de stock.
Un seul contrôle par an reste toutefois insuffisant pour l'exploitation. Un transfert entre sites mal saisi s'explique encore au bout d'une semaine, plus après plusieurs mois. Voici un rythme interne éprouvé :
| Situation | Rythme recommandé | Ce que le contrôle doit consigner |
|---|---|---|
| Entrée, sortie ou transfert d'un véhicule | À chaque mouvement | VIN, lieu, heure et personne qui a pris en charge le véhicule |
| Véhicules hors de leur emplacement habituel | Contrôle ciblé une fois par semaine | Véhicules à l'atelier, en essai, sur des parkings externes et entre sites |
| Ensemble du stock | Rapprochement complet une fois par mois | Concordance de la liste avec l'état physique et justificatifs des véhicules absents |
| Clôture des comptes | Selon les règles du pays concerné | Éléments pour l'inventaire des actifs et le traitement des écarts |
| Contrôle du stock financé | Selon le contrat avec l'organisme de financement | Existence et emplacement des véhicules financés |
| Changement de responsable du stock ou soupçon de perte | Inventaire exceptionnel de la partie du stock concernée | État au moment du transfert de responsabilité ou de l'incident |
Étape 1 : définissez le périmètre et les responsabilités
Le périmètre de l'inventaire couvre tous les sites, les surfaces extérieures, les parkings loués et les lieux externes où stationnent des véhicules du stock. Attribuez à chaque lieu une personne qui assure l'accès aux véhicules, aux clés et aux documents.
| Rôle | Responsabilité |
|---|---|
| Responsable de l'inventaire | Fixe le périmètre, l'instant de référence et la méthode de clôture des écarts |
| Personne chargée du contrôle physique | Consigne l'état constaté et y joint photos et documents |
| Responsable du stock ou du site | Donne accès aux véhicules et explique leurs mouvements |
| Vente et atelier | Fournissent les éléments sur les essais, la préparation, les réparations et les sorties |
| Comptabilité | Rapproche l'inventaire de la comptabilité et passe les corrections validées |
Confiez le contrôle physique à une autre personne que celle qui saisit habituellement les mouvements de stock. Dans un petit établissement où ce n'est pas possible, les écarts sont validés a posteriori par le responsable.
Étape 2 : préparez une extraction du stock à un instant donné
La liste de départ reflète l'état à une date et une heure déterminées. Conservez sa version d'origine et ne la remplacez pas, pendant l'inventaire, par une extraction mise à jour en continu. Sinon, vous ne saurez pas si un écart provient d'une erreur de saisie ou d'un mouvement ultérieur du véhicule.
Pour chaque véhicule, préparez au moins les données suivantes :
| Domaine | Données de l'extraction |
|---|---|
| Identification | VIN, numéro de stock interne, marque et modèle |
| Propriété et financement | Véhicule propre ou confié, lien avec le financement de stock |
| Emplacement | Site, parking, zone ou lieu externe |
| Statut opérationnel | En transit, en préparation, à l'atelier, en essai, prêt à la vente, réservé, en attente de livraison |
| Dernier mouvement | Date, lieu et bon d'entrée, bon de sortie ou autre enregistrement associé |
| Accessoires et documents | Clés, documents et équipements enregistrés pour le véhicule |
| Dossiers liés | Contrat d'achat ou de dépôt-vente, OR, documents de vente |
Dans Omnetic DMS Core, tous les modules travaillent sur un enregistrement commun du véhicule, du client, des ordres et des flux financiers. Les données ne sont donc pas ressaisies entre la vente, l'atelier et la comptabilité. L'extraction pour l'inventaire provient d'une source unique, sans avoir à fusionner des listes séparées.
Le VIN identifie le véhicule. L'emplacement, la propriété et le statut de vente sont des données distinctes. La mention « réservé » ne dit ni où se trouve la voiture ni à qui elle appartient.
Étape 3 : fixez les règles de mouvement pendant le contrôle
Le plus simple est de parcourir chaque zone à un moment où aucun véhicule n'en sort. Si l'activité continue, enregistrez pour chaque mouvement le VIN, l'heure, le lieu de départ et d'arrivée et la personne responsable.
Un véhicule qui part d'un site vers l'atelier pendant l'inventaire ne doit pas disparaître d'une liste et apparaître sur une autre sans lien. L'enregistrement du mouvement doit montrer clairement où se trouvait le véhicule à l'instant de référence.
Enregistrez les véhicules entrés après l'instant de référence sur une liste séparée. Procédez de même pour les sorties ultérieures. Le contrôle peut se faire progressivement, zone par zone ou site par site, mais le résultat se rapporte toujours au même état de départ.
Étape 4 : contrôlez physiquement chaque véhicule
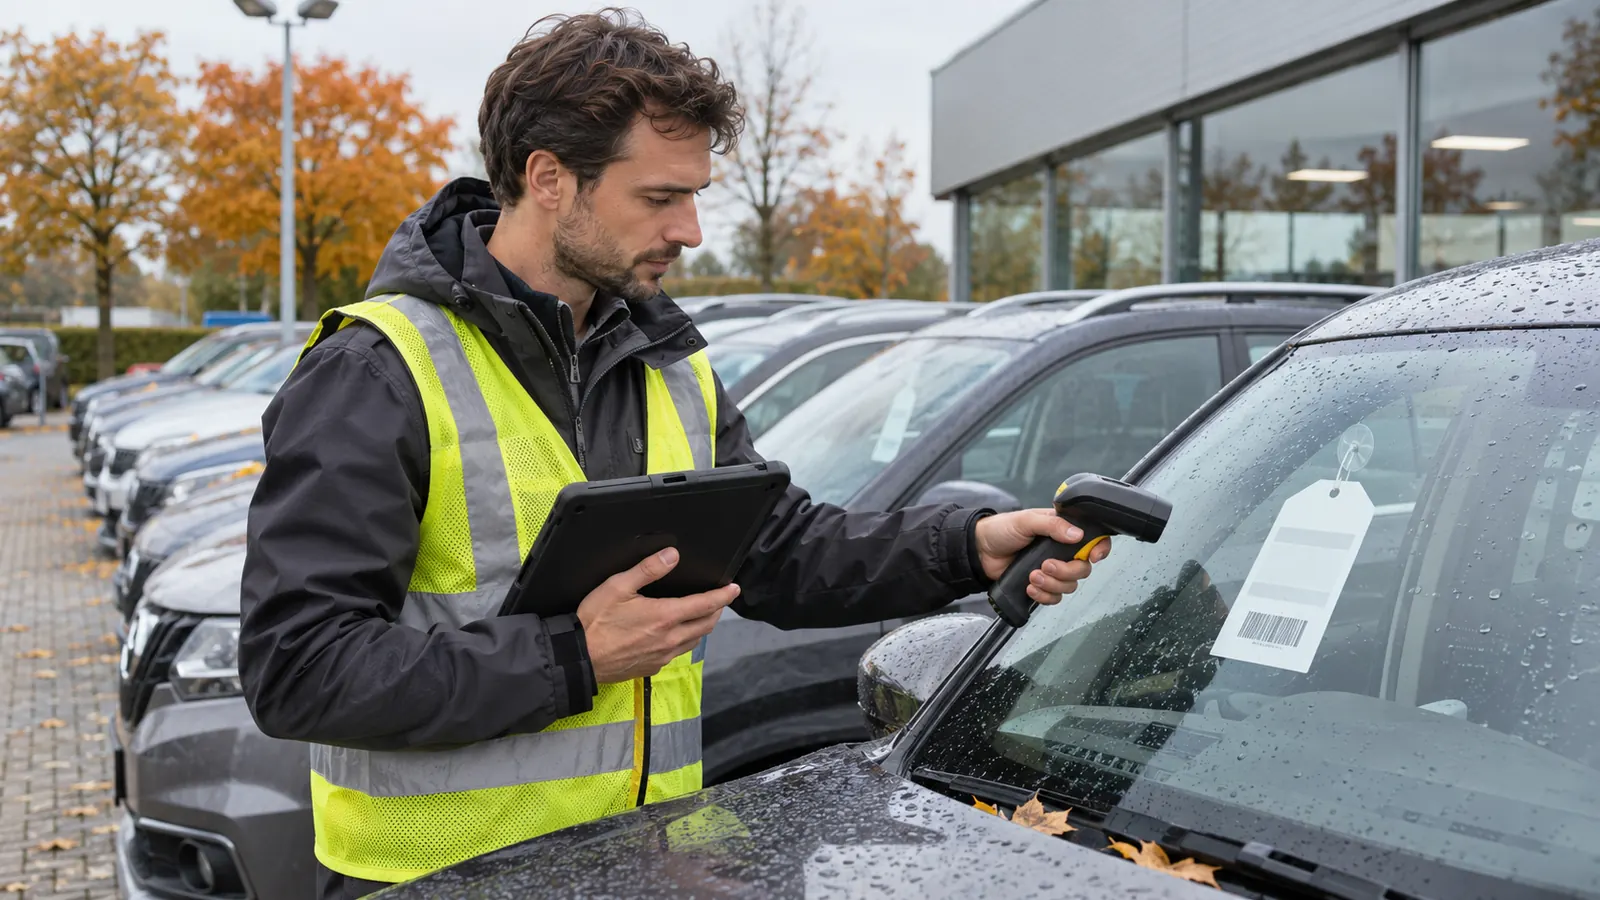
Menez le contrôle physique du stock de véhicules de la concession zone de stationnement par zone de stationnement, et non dans l'ordre de la liste. C'est le seul moyen pour l'équipe de repérer aussi un véhicule qui ne figure pas du tout dans le système.
Identifiez le véhicule par le VIN relevé sur la voiture. L'immatriculation, l'étiquette portant le numéro interne et le code-barres ne le remplacent pas : une étiquette mal attribuée reporterait l'erreur dans l'inventaire. Les audits externes de véhicules en stock procèdent de la même façon. Ils identifient le véhicule par le VIN, évaluent les dommages visibles, photographient le compteur kilométrique et, pour les véhicules absents, recueillent les justificatifs de leur emplacement.
Ce qu'il faut consigner pour chaque véhicule
- VIN et emplacement : VIN relevé sur le véhicule et lieu où il stationne.
- Kilométrage : relevé actuel avec photo.
- État et dommages : nouvelles rayures et dommages de carrosserie ou d'habitacle par rapport au dernier relevé.
- Clés : nombre et lieu de rangement, rattachés au VIN. Le second jeu peut par exemple se trouver dans un coffre-fort.
- Documents : présents avec le véhicule, ou lieu de rangement enregistré.
- Équipements rattachés : par exemple câble de recharge, train de roues ou autres accessoires suivis avec le véhicule.
- Déroulement du contrôle : date, heure et nom de la personne.
La mention « documents manquants » est erronée si les documents sont rangés au bureau de façon enregistrée. Une clé qui n'est pas avec le véhicule n'est pas non plus forcément perdue. L'inventaire distingue l'élément manquant de l'élément rangé ailleurs.
Dans l'application CarAudit, la personne réalise le contrôle directement devant le véhicule, en ligne comme hors ligne, et peut donc le terminer même sur un parking externe sans réseau. L'application la guide avec la liste de contrôle paramétrée, lit le VIN à partir de la photo de la plaque constructeur et reporte les dommages sur un schéma de carrosserie avec photos. Le rapport est rattaché à la fiche du véhicule dans DMS Core, et les constats peuvent être transformés en tâches de préparation.
Étape 5 : enregistrez les véhicules absents du site
Un véhicule absent mérite mieux qu'une note « sans doute à l'atelier ». L'enregistrement indique l'emplacement, le motif de l'absence, la personne responsable et le document qui explique la situation.
| Statut du véhicule | Justificatif pour l'inventaire | Comment qualifier le statut |
|---|---|---|
| En route vers le site | Documents d'achat et de transport, enregistrement de la remise au transporteur | En transit ; la comptabilité détermine, d'après les documents d'achat, s'il fait déjà partie du stock |
| Dans un atelier externe ou en préparation | Ordre de réparation ou confirmation de prise en charge avec le VIN | Hors du lieu de contrôle, emplacement justifié par un document |
| En essai | Enregistrement de sortie avec le VIN, la personne responsable et le retour prévu | Sorti temporairement |
| Sur un autre site ou un parking externe | Confirmation du collaborateur local et enregistrement du transfert | Autre lieu, sans double comptage |
| En dépôt-vente | Lien avec le propriétaire et la documentation du dépôt-vente | Véhicule confié, séparé des véhicules de l'entreprise |
| Vendu, en attente de livraison | Documents de vente et statut de livraison | Physiquement présent ; la comptabilité détermine, d'après les documents de vente, s'il relève du stock ou des véhicules vendus |
Conservez la confirmation d'emplacement d'un véhicule absent séparément de l'enregistrement du contrôle physique. Le document explique pourquoi le véhicule manque. Il ne doit pas laisser croire que la personne l'a vu elle-même.
Dans un groupe de distribution, utilisez les mêmes statuts sur tous les sites. Le statut « transféré » sur le site expéditeur et le statut « non réceptionné » sur le site destinataire doivent se rattacher à un même transfert traçable.
Étape 6 : rapprochez l'inventaire du système dans les deux sens
Le rapprochement comporte deux volets :
- Pour chaque véhicule du système, il existe un enregistrement de contrôle ou une explication de son absence.
- Pour chaque véhicule trouvé, il existe un enregistrement dans le système ou une explication de la raison pour laquelle il ne fait pas partie du stock.
Le second volet révèle une entrée non saisie, une fiche véhicule en double ou une voiture client comptée par erreur dans le stock à vendre.
| Constat | Ce qui explique l'écart | Correction |
|---|---|---|
| Un véhicule de la liste manque sur le parc | OR ouvert dans un atelier externe | Compléter l'emplacement et le lien avec l'OR |
| Le même VIN figure sur plusieurs sites | Transfert non finalisé | Corriger le rattachement au site en conservant l'historique |
| Un véhicule est sur le site mais absent de l'extraction | Entrée pas encore saisie | Retrouver les documents d'entrée et compléter l'entrée après validation |
| Le compteur affiche plus que la fiche véhicule | Essai ou trajet vers l'atelier | Compléter le relevé actuel et le lien avec le mouvement |
| Le véhicule présente un nouveau dommage | Écart par rapport aux photos précédentes | Consigner le constat et confier son traitement à un responsable |
Enregistrez d'abord la discordance comme un constat. Un véhicule manquant ne signifie pas encore une perte : il peut s'agir d'une sortie ou d'un transfert non saisi. La correction du site sur la fiche véhicule est une modification opérationnelle, pas un écart d'inventaire comptable.
Étape 7 : clôturez les écarts et validez les corrections
Chaque écart a son propre enregistrement avec le VIN, la description, les photos ou documents, le responsable et le délai de traitement. L'écart est clos lorsque la cause est connue et que la correction validée a été effectuée.
Séparez les corrections opérationnelles, par exemple un changement d'emplacement, des corrections comptables. La comptabilité reçoit la liste des écarts et les documents associés, et non une nouvelle extraction dans laquelle la discordance d'origine n'apparaît plus.
Les règles de traitement des écarts varient selon les pays. En général, les écarts d'inventaire sont comptabilisés dans l'exercice dont l'inventaire vérifie la situation. Le délai de transmission des écarts à la comptabilité suit donc la clôture.
Signalez immédiatement à la direction une absence de véhicule inexpliquée ou un soupçon de sortie non autorisée. Laissez les enregistrements et documents d'origine inchangés.
Étape 8 : rédigez le procès-verbal final
Le procès-verbal clôt l'inventaire du stock de véhicules dans son ensemble. Il comprend :
- le périmètre et l'instant de référence de l'inventaire ;
- l'extraction du stock utilisée ;
- les personnes qui ont réalisé et validé le contrôle ;
- la liste des véhicules contrôlés physiquement ;
- la liste des véhicules absents, avec les justificatifs joints ;
- les écarts constatés, leur traitement et les cas non clos ;
- le lien avec les corrections du système et les écritures comptables.
Les signatures établissent la responsabilité du travail effectué. L'inventaire comporte donc en général la signature de la personne responsable des faits constatés et celle de la personne responsable de la réalisation de l'inventaire.
Archivez les éléments de façon à pouvoir les retrouver par inventaire et par VIN. Après correction, on doit voir quelle était la donnée d'origine, ce qui a changé et qui a validé la modification.
Points de vigilance
L'inventaire échoue surtout lorsque l'équipe ne travaille qu'avec ce que lui montre le système. Les erreurs les plus fréquentes sont les suivantes :
- Véhicules en dépôt-vente comptés avec ceux de l'entreprise. Ils surévaluent le stock et la valeur sur laquelle comptent la comptabilité et l'organisme de financement. Renseignez donc la propriété de chaque véhicule avant le rapprochement avec la réalité.
- Les clés comptées comme un nombre de pièces. La mention « 48 clés au coffre » ne dit rien. La clé manquante n'est alors découverte qu'à la livraison au client. Enregistrez chaque clé avec le VIN.
- Des photos sans date ni auteur. Une photo du compteur ou d'un dommage sans heure ni nom de la personne ne prouve pas quand elle a été prise. En cas de litige avec un transporteur ou un client, elle n'a alors aucun poids.
- L'inventaire transformé en inspection technique. L'inventaire consigne l'état visible. Le diagnostic d'une panne relève d'un OR distinct, sinon l'inventaire s'étire sur plusieurs jours.
Omnetic relie le contrôle du véhicule aux données d'exploitation et à la comptabilité
Dans de nombreuses concessions, l'inventaire se ressemble : extraction du DMS, liste imprimée, photos dans les téléphones, tableau des écarts et comptabilité dans un autre système. Chaque ressaisie ouvre la porte à l'erreur. Omnetic remplace ces systèmes séparés, tableaux et papiers par une plateforme cloud unique, qui fonctionne aussi sur tablette et smartphone. Pour l'inventaire, les éléments suivants entrent en jeu :
- CarAudit guide le contrôle directement devant le véhicule, en ligne comme hors ligne. Il lit le VIN à partir de la photo de la plaque constructeur, reporte les dommages sur un schéma de carrosserie avec photos et rattache le rapport à la fiche du véhicule. Les constats peuvent être transformés en tâches de préparation.
- Omnetic DMS Core tient un enregistrement commun du véhicule, du client, des ordres et des flux financiers. L'extraction pour l'inventaire, le résultat du contrôle et les documents associés se rattachent donc au même véhicule, et personne ne les ressaisit d'un système à l'autre.
- Accounting rattache les pièces de la vente, de l'atelier, du magasin et de la banque au véhicule, au site et à l'ordre. La comptabilité voit ainsi, pour chaque écart, à quel véhicule et à quelle pièce il se rapporte. Une entreprise qui souhaite conserver son propre logiciel comptable peut lui transmettre les écritures depuis Omnetic via une intégration convenue pour le marché concerné.
Demandez une démonstration d'Omnetic et déroulez-y votre propre inventaire, de l'extraction du stock au traitement des écarts.
Articles associés
- Dépôt-vente ou rachat d'une voiture ? Différences de responsabilité, de contrat et de suivi
- Préparation d'un véhicule d'occasion : dans son propre atelier ou à l'extérieur ?
- Stock de pièces détachées : repérer les pièces sans mouvement et libérer le capital immobilisé
FAQ
L'inventaire doit-il être réalisé par une société externe ?
L'inventaire opérationnel est organisé par l'équipe interne. Le contrôle externe découle surtout du contrat de financement du stock : l'organisme de financement contrôle les véhicules financés selon ses propres conditions, et l'inventaire interne ne remplace pas ce contrôle. Un inventaire bien tenu le facilite toutefois, car les justificatifs des véhicules absents sont déjà prêts.
Les véhicules de démonstration et de service font-ils partie de l'inventaire ?
Oui, si l'entreprise les détient en immobilisations ou en stock. Enregistrez-les dans une catégorie distincte. Pour ces véhicules, le kilométrage actuel est particulièrement important, car il augmente chaque jour et doit correspondre à la fiche du véhicule avant la vente.
Les véhicules clients reçus à l'atelier figurent-ils dans l'inventaire ?
Lors du passage sur le site, enregistrez-les dans une catégorie distincte, pour qu'ils ne soient pas confondus avec une entrée en stock de vente non saisie. Rattachez-les au client et à l'OR, séparément des véhicules de l'entreprise et des véhicules en dépôt-vente destinés à la vente.
Sources
- https://www.gesetze-im-internet.de/hgb/__240.html
- https://www.stellantis-financial-services.de/einkaufsfinanzierung
- https://www.cebianet.cz/pub/web/cs/Sluzby/Detail/audit-skladovych-vozidel
- https://www.omnetic.com/fr
- https://www.omnetic.com/fr/dms-core
- https://www.omnetic.com/fr/caraudit
- https://www.omnetic.com/fr/accounting